¿Cómo se paga el deducible de un seguro de auto y cuánto te cuesta?
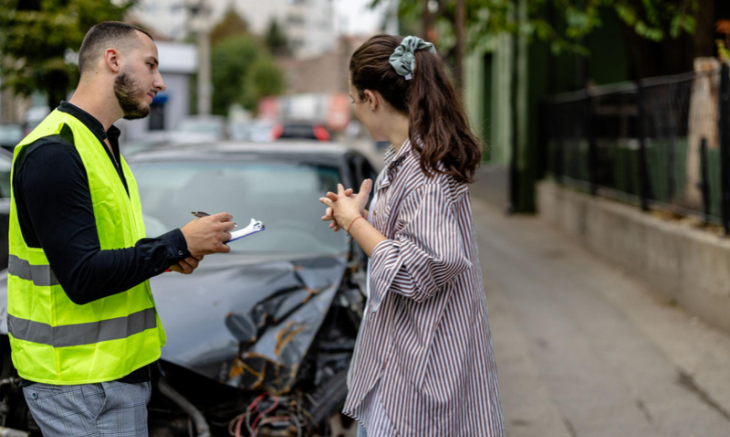
Imagina que tienes un accidente, llamas a tu aseguradora y te confirman que los daños están cubiertos. Hasta ahí, todo bien. Pero entonces te dicen que necesitas pagar un deducible para reparar tu vehículo.
¿Sabes cuánto tendrías que pagar y a quién debes entregarle ese dinero?
Entender cómo se paga el deducible de un seguro de auto puede ahorrarte dudas y gastos inesperados. Aquí te explicamos cómo funciona, cuándo debes pagarlo y qué revisar antes de contratar una póliza.
¿Qué es el deducible de un seguro de auto?
El deducible de un seguro de auto es la cantidad de dinero que te corresponde cubrir cuando ocurre un siniestro amparado por tu póliza y se aplica esta condición. En otras palabras, es la parte del daño que pagas tú, mientras que la aseguradora cubre el monto restante conforme a los límites y condiciones contratados.
El deducible puede establecerse como una cantidad fija o como un porcentaje del valor de tu vehículo. Es importante no confundirlo con la prima: la prima es lo que pagas por contratar tu seguro; el deducible es lo que podrías pagar cuando ocurre un siniestro.
¿Cuánto se paga de deducible en un seguro de auto?
Depende de tu póliza, la cobertura afectada y el valor que se utilice para calcularlo. Por ejemplo, imagina que tienes un automóvil con un valor de $300,000 y contrataste un seguro con un deducible del 5% para daños materiales.
El cálculo sería: $300,000 × 5% = $15,000
Si tienes un accidente y la reparación cuesta $50,000, el resultado sería:
| Concepto | Cantidad |
|---|---|
| Valor del automóvil | $300,000 |
| Deducible contratado | 5% |
| Costo de reparación | $50,000 |
| Tú pagas | $15,000 |
| Aseguradora cubre | $35,000 |
Este es un ejemplo ilustrativo. El cálculo real depende de si tu póliza utiliza valor comercial, convenido, factura u otra base establecida en el contrato. Si el costo de reparación fuera menor que el deducible, normalmente tendrías que cubrirlo por tu cuenta.
¿Cómo se paga el deducible de un seguro de auto paso a paso?
Si sufres un accidente y necesitas utilizar tu seguro, el procedimiento generalmente es el siguiente:
- 1. Reporta el accidente a tu aseguradora: comunícate con la compañía a través de sus canales oficiales. Proporciona tu ubicación, número de póliza y los datos del incidente.
- 2. Espera la evaluación del ajustador: el ajustador revisará lo sucedido y determinará, conforme a las condiciones de la póliza, qué cobertura corresponde utilizar.
- 3. Confirma cuánto debes pagar: una vez que la aseguradora determine que procede la cobertura, solicita el monto exacto del deducible y las instrucciones de pago. No siempre tendrás que pagarlo en el lugar del accidente.
- 4. Realiza el pago por el canal autorizado: dependiendo de la aseguradora, el pago puede realizarse directamente a la compañía o mediante el taller o agencia autorizada. En casos de indemnización, como robo total, el deducible puede descontarse de la cantidad que recibirás.
- 5. Recibe tu vehículo reparado o la indemnización: después de cumplir con los requisitos correspondientes, continuará el proceso de reparación o indemnización según tu cobertura. Los tiempos y condiciones dependen de la aseguradora y del tipo de siniestro.
¿Cuándo se paga el deducible de un seguro de auto?
No todos los accidentes implican pagar un deducible. Su aplicación depende de la cobertura y de las condiciones de tu contrato.
Estas son algunas situaciones comunes:
- Daños materiales: cuando tu automóvil sufre daños cubiertos por la póliza.
- Robo total: cuando la aseguradora determina que procede la indemnización por el robo del vehículo.
- Daños por fenómenos naturales: cuando el evento está cubierto y la póliza establece un deducible.
- Cristales u otras coberturas adicionales: pueden tener deducibles específicos.
Por eso, aunque tengas cobertura amplia, es importante revisar qué porcentaje corresponde a cada protección.
¿Cuándo no se paga deducible en un seguro de auto?
Existen situaciones en las que podrías no tener que cubrirlo. Por ejemplo, cuando un tercero es responsable del accidente y la aseguradora logra recuperar los daños mediante el procedimiento correspondiente.
También puede ocurrir que tu póliza incluya beneficios de eliminación o devolución del deducible bajo ciertas condiciones. Además, algunas coberturas de responsabilidad civil operan sin deducible, aunque esto debe verificarse en el contrato.
Importante: que el accidente no haya sido tu culpa no significa automáticamente que estés exento de pagar. La aplicación depende de cómo se determine la responsabilidad y de las condiciones de tu seguro.
Preguntas frecuentes sobre el deducible de un seguro de auto
¿El deducible se paga cada vez que chocas?
No necesariamente. Depende de si el siniestro está cubierto, de la cobertura utilizada y de las condiciones de la póliza. Si tienes varios siniestros independientes, podría aplicarse un deducible en cada uno.
¿Qué pasa si no tengo dinero para pagar el deducible?
Consulta con tu aseguradora las opciones disponibles. La falta de pago puede impedir que se complete la reparación o el proceso correspondiente, dependiendo del contrato.
¿Se paga deducible si el auto es pérdida total?
Puede aplicarse un deducible si así lo establece la cobertura de daños materiales. Generalmente se descuenta de la indemnización, aunque existen pólizas con beneficios especiales.
¿El deducible del seguro de auto es siempre del 5%?
No. El porcentaje depende de la aseguradora, el tipo de cobertura y las condiciones contratadas. Por eso debes revisar la carátula de tu póliza.
Protege tu auto sin llevarte sorpresas
Ahora que sabes cómo se paga el deducible de un seguro de auto, tienes más herramientas para entender tu póliza y prepararte ante un accidente.
En Creditaria puedes conocer alternativas de seguros y recibir orientación para identificar una protección que se adapte a tus necesidades.
Un buen seguro no es solamente el que puedes pagar cada año, sino el que entiendes y puedes utilizar cuando más lo necesitas.