¿Qué es la responsabilidad civil por daños a terceros y qué cubre?
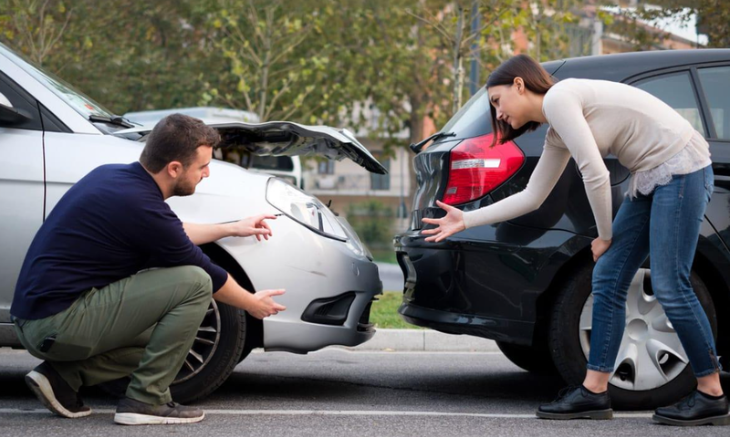
Imagina que vas manejando y, al intentar estacionarte, golpeas accidentalmente otro automóvil. Aunque el daño parezca pequeño, reparar la defensa o la pintura puede representar un gasto inesperado.
Aquí es donde entra la responsabilidad civil por daños a terceros, una protección que puede ayudarte a cubrir los daños que causes a otras personas o a sus bienes.
Pero ¿cómo funciona exactamente y qué situaciones cubre? Te lo explicamos de forma sencilla.
¿Qué es la responsabilidad civil por daños a terceros?
La responsabilidad civil por daños a terceros es la obligación legal de responder por los daños que causes a otra persona o a sus bienes, cuando legalmente te corresponda repararlos.
En el caso de los automóviles, esto puede ocurrir cuando provocas un accidente que afecta a otro conductor, un peatón o alguna propiedad. Por ejemplo, si pierdes el control de tu vehículo y golpeas la barda de una casa, podrías tener que pagar su reparación.
Un seguro de responsabilidad civil ayuda a cubrir esos gastos, dentro de los límites y condiciones establecidos en tu póliza.
¿Qué cubre un seguro de responsabilidad civil por daños a terceros?
En un seguro de auto, esta cobertura generalmente contempla dos tipos de daños:
- Daños materiales: afectaciones a vehículos, bardas, fachadas u otros bienes de terceros.
- Daños a personas: lesiones o fallecimiento de terceros cuando exista responsabilidad del asegurado, conforme a las condiciones del seguro.
Por ejemplo, si provocas un choque y el otro automóvil necesita una reparación de $25,000, tu aseguradora podría cubrir ese monto si el accidente está amparado y no supera la suma asegurada.
Es importante recordar que la aseguradora no necesariamente paga cualquier cantidad. Cada póliza establece límites, condiciones y exclusiones.
¿Qué daños no cubre la responsabilidad civil?
Una confusión frecuente es pensar que el seguro de responsabilidad civil también protege tu propio automóvil.
En realidad, esta cobertura básica generalmente no incluye:
- Los daños materiales de tu propio vehículo.
- El robo de tu automóvil.
- Las lesiones del conductor y los ocupantes de tu vehículo.
- Los accidentes o situaciones excluidos expresamente en la póliza.
Para proteger tu automóvil frente a daños propios o robo, puedes necesitar una cobertura limitada o amplia, según el riesgo que quieras asegurar.
¿Es obligatorio tener un seguro de responsabilidad civil en México?
Sí. En México existe la obligación de contar con un seguro de responsabilidad civil vehicular para circular por caminos y puentes federales. Además, las disposiciones locales pueden establecer requisitos adicionales para transitar.
Esta cobertura busca garantizar una protección económica básica para las personas que resulten afectadas por un accidente de tránsito. Sin embargo, cumplir con el requisito mínimo no siempre significa que tengas suficiente protección ante un accidente costoso.
¿Qué hacer si provocas un accidente y tienes seguro?
Si tienes un accidente que afecta a otra persona o a sus bienes, lo recomendable es:
- Verificar que todos estén bien. Si hay personas lesionadas, solicita atención de emergencia.
- Contactar a tu aseguradora. Reporta el accidente y proporciona tu ubicación.
- Esperar las indicaciones del ajustador. Él revisará lo ocurrido y orientará sobre el procedimiento.
- Evitar acuerdos de pago por tu cuenta. Antes de reconocer responsabilidades o entregar dinero, consulta con tu aseguradora.
- Dar seguimiento al siniestro. Confirma qué daños están cubiertos y si existe algún gasto que debas asumir.
Recuerda que tener seguro no significa que cualquier accidente esté cubierto automáticamente. La aseguradora debe revisar las circunstancias y condiciones contratadas.
¿Cómo elegir un seguro de responsabilidad civil?
Antes de contratar, no te fijes únicamente en el precio. Compara estos aspectos:
- Suma asegurada: cuánto puede pagar la compañía por daños a terceros.
- Coberturas adicionales: si incluye asistencia legal, vial o gastos médicos para ocupantes.
- Exclusiones: en qué circunstancias no aplica la protección.
- Costo de la póliza: cuánto pagarás por el seguro y qué beneficios recibes.
También vale la pena comparar un seguro básico con uno de cobertura amplia. Aunque el segundo suele representar un costo mayor, puede protegerte frente a riesgos que la responsabilidad civil no contempla.
Preguntas frecuentes sobre responsabilidad civil por daños a terceros
¿El seguro de responsabilidad civil paga los daños de mi auto?
No. La cobertura básica protege frente a daños que causes a terceros. Para reparar tu propio automóvil necesitas una cobertura que incluya daños materiales, siempre que el siniestro esté amparado.
¿Qué pasa si los daños superan la suma asegurada?
Si el monto que legalmente debes pagar supera el límite de tu póliza, podrías tener que cubrir la diferencia con tus propios recursos.
¿La responsabilidad civil también cubre a peatones?
Sí, puede cubrir lesiones ocasionadas a peatones cuando exista responsabilidad del asegurado y se cumplan las condiciones de la póliza.
Protege tus finanzas con el seguro adecuado
Un accidente puede ocurrir incluso cuando manejas con precaución. Contar con un seguro de responsabilidad civil por daños a terceros puede ayudarte a evitar que un imprevisto se convierta en un problema económico mayor.
En Creditaria puedes conocer diferentes opciones de seguros y recibir asesoría para identificar una protección que se adapte a tus necesidades.
No se trata solo de cumplir con un requisito, sino de proteger tu patrimonio y responder ante los imprevistos.