CURP Biométrica ¿Es obligatoria para comprar casa?
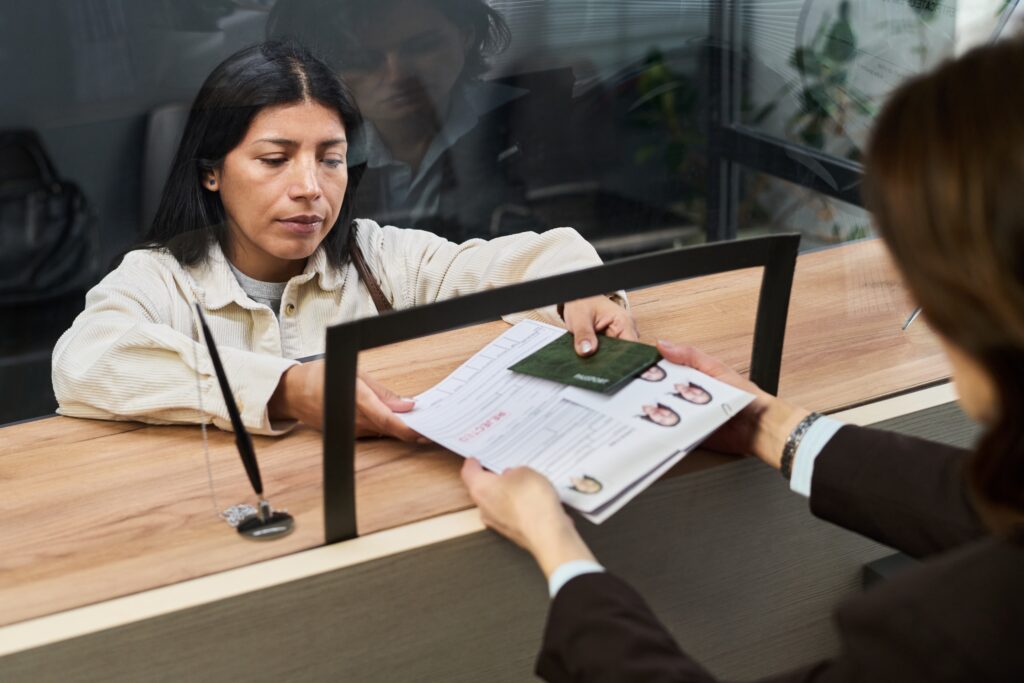
Si estás pensando en comprar una casa, seguramente has revisado la lista de requisitos para tramitar tu crédito. Sin embargo, entre actas de nacimiento y comprobantes de domicilio, hay un detalle fundamental que muchos futuros compradores pasan por alto y que hoy es clave para la aprobación de cualquier hipoteca: la CURP y en ocasiones la CURP biométrica.
¿Qué es exactamente, por qué se solicita y cómo puede afectar la compra de tu vivienda? Descúbrelo a continuación.
¿Qué es la CURP Biométrica?
Seguramente conoces de memoria tu Clave Única de Registro de Población (CURP), ese documento indispensable para casi cualquier trámite oficial en México. No obstante, la tecnología avanza y las medidas de prevención también.
La CURP Biométrica (o CURP certificada y vinculada a biometría) es la evolución natural de este documento. Ahora, tu identidad está vinculada a tus rasgos físicos únicos e irrepetibles, como tus huellas dactilares, el escaneo del iris y el reconocimiento facial. Este proceso, avalado por el Registro Civil y la Secretaría de Gobernación (SEGOB), certifica al 100% que tú eres quien dices ser.
¿Es indispensable la CURP Biomentraca?
La respuesta rápida es no, no es obligatoria. El Infonavit actualizó su lista de documentos y cambios que entraron en vigor el 6 de agosto de 2026 para comprar vivienda y la CURP Biométrica no es un requisito indispensable.
Sin embargo, el Infonavit incorporó la CURP Biométrica como una alternativa para acreditar la identidad, siempre y cuando los datos biométricos se encuentren vinculados y pasarán la validación correspondiente.
Ve más allá: Los increíbles beneficios de un Crédito Cofinavit
Ahora que sabes cómo proteger tu trámite y cumplir con los requisitos básicos, es el momento perfecto para hablar de cómo hacer crecer tu presupuesto. Si el monto que te otorga el Infonavit de forma tradicional no alcanza para la casa de tus sueños, el crédito Cofinavit es la estrategia financiera ideal para ti.
El Cofinavit es un esquema de cofinanciamiento donde el Infonavit y un banco tradicional unen fuerzas para otorgar un crédito hipotecario de mayor volumen.
Beneficios del cofinanciamiento
Mayor capacidad de compra: Al sumar el crédito del banco, el préstamo del Infonavit y el saldo acumulado en tu Subcuenta de Vivienda, tu presupuesto se dispara. Podrás acceder a propiedades de mayor valor, en zonas residenciales mejor ubicadas o con mejores amenidades.
- Aprovechas tu ahorro al máximo: Ese dinero que tu empleador ha aportado bimestre a bimestre a tu Subcuenta de Vivienda no se queda congelado; lo puedes utilizar para cubrir parte del enganche o los gastos de escrituración.
- Pagos anticipados sin penalización: Una de las mayores ventajas del Cofinavit es que las futuras aportaciones patronales (el dinero que da tu empresa) se van directo a reducir el capital del crédito bancario. ¡Esto te ayuda a liquidar tu deuda mucho más rápido y ahorrar miles de pesos en intereses!
- Tasas competitivas: Al tener el respaldo del Infonavit y dar un enganche mayor, los bancos suelen ofrecer condiciones más atractivas.
Da el primer paso hacia tu nuevo hogar
Tramitar una hipoteca no tiene por qué ser un proceso estresante si cuentas con la información correcta y el acompañamiento adecuado. En Creditaria contamos con Brókers hipotecarios certificados que te ayudarán en cada momento del proceso del crédito y lo mejor es que No tiene ningún costo.